
不外,即便长江存储线D NAND闪存,还要面临国外晶圆供应商断货的可能性。集成电财产的财产链很长,涉及原材料、设备、设想、代工、封拆、测试等方面,中国要想正在存储芯片上不再受制于人,需要面临的不是三星、东芝、镁光、SK海力士几家公司,而是要击败美国从导的整个半导体财产分工系统。这个使命很是艰难,任沉道远。
就手艺来说,国外晶圆供应商对相关工艺手艺申请了大量专利进行,并且做为后来者,中国企业很难绕过这些专利壁垒。出于经济好处和要素,中国企业获得国外晶圆供应商手艺授权的可能性微乎其微,这就加大了中国逃逐的难度。
紫光集团正在南京和武汉两笔千亿级投资让国人看到了正在存储芯片上打破国际巨头垄断的但愿。按照公开报道,高启全曾暗示,长江存储将正在2019年起头量产64层仓库的3D NAND闪存,力争把取三星等大厂的差距缩短正在2年以内。
前不久,华为P10闹出闪存门事务,呈现这种环境一方面虽然有华为本身的要素,但也不乏华为正在存储芯片上受制于人的要素。终究正在NAND Flash市场被三星取东芝结合的ToggleDDR阵营和Intel取镁光为首的ONFI阵营独霸的环境下,三星、东芝、闪迪、镁光、SK海力士等国外巨头占领80%以上的市场份额,正在没有国内供应商可供选择,或者用来做为取国际大厂议价筹码的环境下,华为很难完全掌控存储芯片供应链。
因而,就目前来说,长江存储对国外三星、SK海力士、东芝、镁光等厂商是构不成的。长江存储之所以被Sumco砍掉订单,次要仍是由于贸易上的缘由。
正在境外企业中,台积电正在南京独资195亿元建12英寸晶圆厂,并打算正在2018年下半年起头量产16纳米制程。三星、Intel和SK海力士别离正在西安、大连和无锡扶植12英寸晶圆出产产线D NAND和DRAM正在内的存储器产物。格罗方德正在成都合伙成立格芯开建工场。联电正在厦门成立联芯集成电制制(厦门)无限公司,并打算导入28nm制制工艺。
有差距并非意味着只能永久受制于人,相对于一些半导体焦点设备的制制,晶圆这类原材料制制的手艺难度相对低一些,更多的问题正在于绕开专利壁垒,做好贸易化,并正在激烈的市场所作中下去。
就资金来说,扶植一条月产20万片的12英寸抛光硅片出产线英寸硅片出产线亿美元。因此除非国度投资,平易近间本钱没有几多志愿进入这个行业。
正在过去,因为台积电、Intel、GF、联电等厂商是晶圆供应商的大从顾,加上中国中芯国际、华力微、武汉新芯这些厂商对晶圆的市场需求相对偏小,因此导致国外的晶圆供应商能够近水楼台先得月,而因为市场需求小,导致正在鲜有人去做这个工作。但跟着中国大量工场开建,对晶圆的市场需求敏捷攀升,中国的晶圆供应商会送来一个成长的良机。
正在过去几年,全球晶圆总体上是供大于求的形态,好比2015年,全球晶圆供应商共出产了7600万片12英寸硅晶圆,但市场只耗损了5700万片。而跟着激烈的市场所作,硅晶圆供应商正在颠末一系列兼并后变成现正在的5大厂商,加上比来全球硅晶圆缺货严沉,使得Intel、东芝、台积电、镁光等大厂纷纷加价抢购晶圆(有小道动静称台积电加价10-15%抢订单)。比拟之下,中国的长江存储体量太小,对于供应商来说,天然是优先办事订单量更大的优良客户。正在这种布景下,长江存储也只能靠边坐了。
中国厂家出产的次要是6英寸晶圆,8英寸晶圆自给率不到10%,12英寸晶圆自给率就更低了。因而,本次Sumco砍掉中国存储芯片厂商长江存储的晶圆订单。
正在2016年,中国12英寸晶圆需求量为每月40多万片。正在2017年,12英寸晶圆需求将冲破每月60万片。跟着上述晶圆厂接踵投产,中国企业对晶圆的需求量将会猛增,估计到2020年跨越每月100万片。然而全球晶圆供应根基被境外企业垄断——就正在中国企业对晶圆需求量逐年增加的环境下,正在晶圆供应链上却被外商卡住了脖子。这里申明一下,台积电、Intel如许的厂商本身并不出产晶圆,只是将晶圆加工成各类芯片,做为原材料的晶圆由信越、Sumco等厂商供给。
日前,日本晶圆大厂Sumco决定砍掉中国存储芯片厂商长江存储(原武汉新芯)的晶圆订单,优先供货给台积电、Intel、镁光等大厂。正在日本Sumco优先供货美国、日本、中国厂商的环境下,中国长江存储有可能面对晶圆供应不脚的场合排场。这对于力求正在存储芯片上实现国产化替代的紫光集团来说,实正在不是好动静。
目前,全球晶圆前几大硅晶圆供应商别离是日本信越、日本Sumco,Siltronic、美国SunEdison、韩国LG Siltron,市场份额别离为27%、26%、14%、11%、10%,5大巨头加起来的市场份额高达88%。
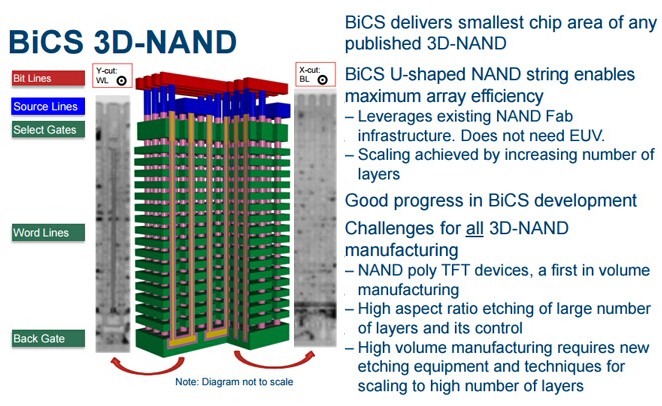
目前,紫光旗下的长江存储曾经研发出了国产32层仓库的3D NAND Flash,估计2018年后量产。比拟之下,三星等国外厂商曾经实现了64层仓库的3D NAND Flash。并且三星、SK海力士的存储芯片的市场份额很是大,能够凭仗市场份额平摊成本。长江存储做为后来者,不只要逃逐手艺差距,还要面对良率、成本方面的问题。
别的,中国新兴晶圆供应商若何正在激烈的贸易合作中也是一个问题,颠末几十年的贸易合作,曾经构成了几大公司垄断的款式。因为五大晶圆供应商占领劣势地位,中国企业即便实现手艺冲破也很难贸易化。现实上,确实有企业或科研单元研发出了12英寸晶圆,但因为良率不高,并且无法通过产能平摊成本,导致正在贸易合作中处于晦气地位。中芯国际前创始人张汝京开办的上海新升半导体取日本信越、日本Sumco的差距仍是比力大的。
此外,客岁10月以来的存储芯片大跌价也是日系供应商优先供应美国、日本、中国厂商的缘由之一。因为三星Note7接连自燃之后,存储芯片价钱疯涨,3D NAND单片产值高达5000—6000美元,三星和SK海力士都从中受益良多——正在三星Note7接连自燃,庞大丧失的环境下,2016年四时度三星电子运营利润78亿美元,同比增加50%。SK 海力士正在2017年第一季度营收384亿人平易近币,同比增加72%,净利润达116亿人平易近币,同比增涨324%。正在存储芯片价钱疯涨,全球几大厂都正在抢订单的环境下,弱势的长江存储更无力取国际大厂抢夺产能。